Autor: JULIO MARCELO BRITO ALVISO | 29/09/2026
jbritoa@yahoo.com
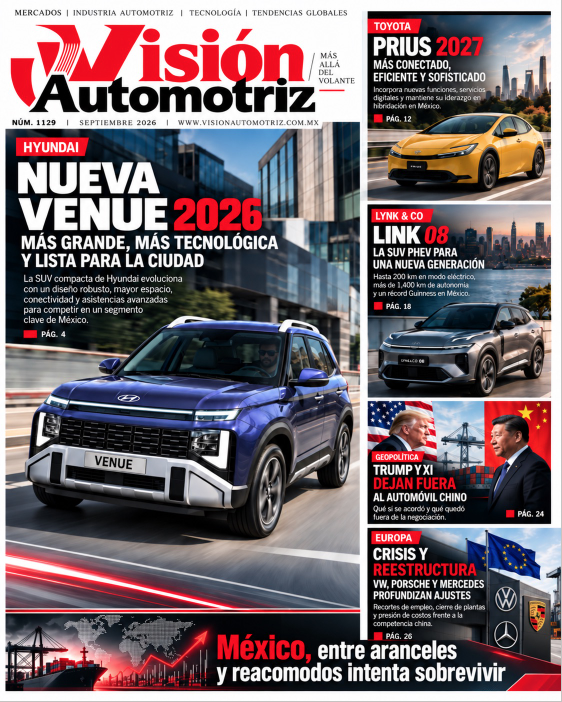
La industria automotriz cerró una semana que dejó tres señales imposibles de ignorar para México: Europa recorta, China aprieta y Estados Unidos redefine las reglas de integración productiva. El sector mexicano, acostumbrado a crecer con la exportación, entra en una zona donde cada decisión tomada en Wolfsburg, Stuttgart, Beijing o Washington puede afectar una planta, un proveedor o una inversión en nuestro país.
En Europa, Volkswagen volvió a encender las alarmas. El deterioro de Porsche obligó al grupo a reconocer una depreciación de 6 mil millones de euros sobre su participación en la marca, mientras el margen operativo esperado para 2026 cayó a no más de 1%. Al mismo tiempo, el grupo acelera una reestructuración que contempla decenas de miles de puestos menos y más presión sobre capacidad productiva. Mercedes-Benz añadió otra señal inquietante: su dirección admitió que fabricar en Alemania ya no es competitivo por los altos costos laborales y advirtió que, sin ahorros, podrían cerrar una planta de ensamble y otra de trenes motrices. Para México, esto puede ser riesgo y oportunidad. Menor rentabilidad europea puede congelar inversiones, pero también puede impulsar más compras en regiones de menor costo, donde la cadena mexicana mantiene ventajas logísticas y experiencia exportadora.
La presión europea no termina ahí. Volvo Cars prepara un relevo de dirección y una estrategia de 13 nuevos modelos hacia 2030, mientras SEAT enfrenta dudas sobre escala y producto dentro de Volkswagen. La lección es sencilla: las marcas que no alcancen volumen suficiente tendrán cada vez menos espacio para sostener inversiones propias.
China aporta la segunda presión. Volkswagen calcula que el mercado chino de autos de pasajeros podría caer alrededor de 20% en 2026, mientras sus exportaciones siguen fuertes. Esa combinación importa: menor demanda interna significa mayor incentivo para colocar vehículos fuera de China. México ya es uno de los mercados receptores más visibles. En el primer semestre, las marcas chinas alcanzaron 17% de participación, pese al arancel de 50% aplicado desde enero. Para distribuidores y consumidores esto significa más competencia; para fabricantes establecidos, una guerra de precios más intensa y menor margen para equivocarse en producto, equipamiento o financiamiento.
La tercera señal llegó desde Washington. La reunión entre Donald Trump y Xi Jinping dejó fuera a los automóviles del paquete de alivio comercial, pero mantuvo abiertos los canales de inversión y de suministro de tierras raras y minerales críticos. La lectura para México es delicada: Estados Unidos quiere asegurar insumos estratégicos, pero al mismo tiempo endurece su vigilancia sobre el origen de vehículos y componentes. La revisión del T-MEC ya tiene a la industria automotriz en el centro y Washington ha planteado exigir 50% de contenido específicamente estadounidense dentro de vehículos norteamericanos, lo que elevaría de hecho la exigencia regional. Es una propuesta, no una regla vigente, pero basta para alterar cálculos de proveedores y armadoras.
México, además, anunció esta semana que buscará aumentar compras a Estados Unidos y reducir importaciones de otros países como parte de la revisión comercial. El mensaje puede impactar autopartes, acero, electrónica y componentes asiáticos. Si esa estrategia avanza, las armadoras instaladas aquí deberán recalcular costos y cadenas de suministro.
Riesgo: que México quede atrapado entre la presión estadounidense por regionalizar y la ofensiva china por ganar mercado. Rendimiento potencial: que esa misma tensión convierta al país en una plataforma todavía más valiosa para producción, proveeduría y exportación, siempre que conserve certidumbre, costos competitivos e integración regional.
La semana dejó una conclusión: la batalla automotriz ya no se libra solamente en las salas de exhibición. Se juega en fábricas, aranceles, contenido regional, minerales críticos y decisiones de inversión. México está en medio.
Tags: aranceles, china, Comercio automotriz, industria automotriz, Mercedes-Benz, México, T-MEC, Volkswagen